会社員を辞めてFIREすると、厚生年金から国民年金へ切り替わります。
そこで気になったのが、
「FIRE後も国民年金を満額払った方がいいのか」
ということです。
会社員の間は給与から厚生年金保険料が引かれていたので、あまり深く考えることはありませんでした。
しかしFIRE後は、自分で毎月約1.8万円の国民年金保険料を払うことになります。
一方、一定の条件を満たせば、
- 全額免除
- 3/4免除
- 半額免除
- 1/4免除
といった制度も利用できます。
さらに60歳時点で納付済期間が40年に満たなければ、65歳まで国民年金へ任意加入することもできます。
そこで今回は、
「50代で払うのか、それとも免除を利用して60歳以降に払うのか」
を、自分の「ねんきん定期便」をもとに計算してみました。
※この記事は2026年度の制度・保険料・年金額を使った概算です。実際に自分が60歳・65歳になるころには制度や金額が変更されている可能性があります。
この記事でわかること
この記事は、FIREを目指していて、退職後に国民年金の保険料をどうするか迷っている人に向けた内容です。全額免除・一部免除・全額納付といった制度ごとの負担額と将来の年金額の違い、60歳以降に任意加入する場合の資金効率、さらに住民税の非課税ラインと任意加入月数の関係まで、実際の「ねんきん定期便」をもとにした試算で比較しています。読み終える頃には、自分の状況に照らしてどの選択肢が合理的か、判断材料が揃うはずです。
私の年金状況
今回届いた「ねんきん定期便」では、これまでの年金加入期間は310か月でした。
65歳から受け取れる年金見込額は、
約189万円/年
と表示されています。
ただし、この金額をそのままFIRE後の年金額として使うことはできません。
60歳未満の場合、「ねんきん定期便」の見込額は、現在の加入条件が60歳まで継続するものとして計算されています。
つまり、このまま会社員として厚生年金に加入し続ければ約189万円ですが、50歳で退職すれば厚生年金の積み増しが止まります。
今回の試算では、仮に2026年12月末で退職した場合を想定し、その後は厚生年金には再加入しないものとしました。
退職時点までに積み上がる老齢厚生年金については、
約83万円/年
と概算しています。
したがって、FIRE後の選択によって主に変わるのは、老齢基礎年金の部分です。
学生時代の未納期間
学生時代、20歳から入社するまでの47か月間、国民年金を払っていない期間があります。
当時は学生でしたが、学生納付特例などの手続きをしていなかったため、現在では単純な未納期間です。
かなり昔の話なので、この47か月分を今から遡って払うことはできません。
ただし、60歳になった時点で国民年金の保険料納付月数が480か月に達していなければ、原則として60歳以上65歳未満まで任意加入して年金額を増やすことができます。
私の場合は学生時代に47か月の未納期間があるため、今回は比較をわかりやすくするため、
60歳以降に学生時代の未納47か月分を任意加入する
というケースを試算します。
なお、任意加入できる期間が47か月に限定されるという意味ではありません。50代で国民年金保険料の免除を受けた場合も、その期間は老齢基礎年金が満額より少なくなります。60歳時点で老齢基礎年金が満額に達していなければ、条件を満たす範囲で60歳以上65歳未満まで任意加入して年金額を増やすことができます(日本年金機構「任意加入制度」より)。
今回は、自分に実際にある学生時代の未納期間と比較しやすくするため、47か月を一つのケースとして使っています。
国民年金の免除制度とは
2026年度の国民年金保険料は、
月17,920円
です。
しかし所得が一定以下の場合や失業した場合などには、申請して承認されることで国民年金保険料の免除を受けられる制度があります。
制度の詳細は、日本年金機構の「国民年金保険料の免除制度・納付猶予制度」で確認できます。
免除には4段階あります。
| 区分 | 実際に払う割合 | 2026年度の月額負担 | 将来の年金への反映率 |
|---|---|---|---|
| 全額免除 | 0 | 0円 | 4/8=50% |
| 3/4免除 | 1/4 | 4,480円 | 5/8=62.5% |
| 半額免除 | 1/2 | 8,960円 | 6/8=75% |
| 1/4免除 | 3/4 | 13,440円 | 7/8=87.5% |
| 全額納付 | 全額 | 17,920円 | 8/8=100% |
なお、一部免除は承認されただけでは年金額に反映されません。3/4免除・半額免除・1/4免除では、免除されなかった残りの保険料を納付する必要があります。納付しなかった場合、その期間は未納扱いになります(日本年金機構「国民年金保険料の免除制度・納付猶予制度」より)。
ここで重要なのは、
全額免除でも年金額がゼロになるわけではない
ということです。
現在の制度では、全額免除期間も老齢基礎年金を計算するときには、全額納付した場合の1/2として反映されます。
一方、何の手続きもせず単純に「未納」にすると、この恩恵はありません。
FIRE後に払わないのであれば、未納のまま放置するのではなく、正式に免除を申請することが重要です。
免除の所得基準
免除が受けられるかどうかは、前年の所得で審査されます。基準は次のとおりです。
| 区分 | 所得基準 |
|---|---|
| 全額免除 | (扶養親族等の数+1)×35万円+32万円(扶養家族がいなければ前年所得67万円以下) |
| 3/4免除 | 88万円+扶養親族等控除額+社会保険料控除額等 |
| 半額免除 | 128万円+扶養親族等控除額+社会保険料控除額等 |
| 1/4免除 | 168万円+扶養親族等控除額+社会保険料控除額等 |
扶養家族がいない単身者の場合、全額免除の基準は前年所得67万円以下と、かなり低い水準です。
配当所得と免除審査の関係
FIRE後に配当収入を柱にしている人にとって、ここは見落としやすいポイントです。
免除の審査対象は前年の所得ですが、配当を確定申告すると、その配当は所得に算入されます。配当額によっては、全額免除の基準である67万円をあっさり超えてしまいます。
一方、源泉徴収ありの口座で配当を受け取り、申告不要制度を選べば、その配当は所得に含まれません。免除を狙うのであれば、確定申告するかどうかで審査結果が変わる可能性がある、ということは知っておいた方がよさそうです。
退職・失業による特例免除
FIRE直後に効いてくるのが、退職(失業)による特例免除です。
通常の免除審査は前年の所得で行われるため、退職直後は会社員時代の所得で判定され、免除が通らないことがあります。この特例を使うと、審査から本人の所得が除外されます。
手続きには、雇用保険受給資格者証・雇用保険受給資格通知・離職票などが必要です。
注意点もあります。
- 配偶者や世帯主に一定以上の所得がある場合は、全額免除が認められないことがある
- 免除の年度は7月〜翌年6月
- 全額免除や納付猶予では、希望すれば翌年度以降も継続して審査される場合がある
- ただし、失業等による特例を利用した場合は、翌年度もあらためて申請が必要
- 遡って申請できるのは、申請時点から2年1か月前まで
私の場合は退職による特例免除を利用する可能性があるため、特例を利用している間は翌年度も忘れずに申請する必要があります(日本年金機構「国民年金保険料の免除制度・納付猶予制度」より)。
50〜60歳の国民年金をどうするか
仮に2026年12月末で退職した場合、そこから60歳になる2036年までを、おおむね112か月として計算します。
まずは、この112か月について、
- 全額免除
- 3/4免除
- 半額免除
- 1/4免除
- 全額納付
を比較します。
さらに60歳以降については、
47か月の任意加入+付加年金
を行うものとします。
比較対象として、
「50〜60歳は全額免除し、60歳以降も一切払わない」
というケースも追加しました。
50〜60歳の減免別シミュレーション
| 50〜60歳の選択 | 50〜60歳の支払額 | 60歳以降 | 支払総額 | 65歳からの年金概算 | 月額換算 |
|---|---|---|---|---|---|
| 全額免除+60歳以降も払わない | 0円 | 0円 | 0円 | 約149.5万円/年 | 約12.46万円 |
| 全額免除 | 0円 | 47か月+付加年金:約86.1万円 | 約86.1万円 | 約158.8万円/年 | 約13.23万円 |
| 3/4免除 | 約50.2万円 | 約86.1万円 | 約136.3万円 | 約161.3万円/年 | 約13.44万円 |
| 半額免除 | 約100.4万円 | 約86.1万円 | 約186.5万円 | 約163.7万円/年 | 約13.64万円 |
| 1/4免除 | 約150.5万円 | 約86.1万円 | 約236.6万円 | 約166.2万円/年 | 約13.85万円 |
| 全額納付 | 約200.7万円 | 約86.1万円 | 約286.8万円 | 約168.7万円/年 | 約14.06万円 |
※2026年度の保険料・年金額を将来もそのまま使用した概算です。
※厚生年金は退職時点で約83万円/年として固定しています。
※免除を受けられるかどうかは所得等による審査があります。
こうして並べてみると、かなり面白い結果になりました。
一番シンプルなのは、60歳まで全額免除、その後も任意加入しないというケースです。
この場合、FIRE後の国民年金保険料は0円。それでも、これまで積み上げた厚生年金と免除期間の1/2反映があるので、65歳からの年金は概算で、
約149.5万円/年(月額約12.5万円)
となります。
全額免除と全額納付では約200万円違う
50〜60歳について全額免除と全額納付を比べると、支払額の差は約200.7万円です。
その代わり、65歳からの年金は、
- 全額免除:約158.8万円
- 全額納付:約168.7万円
となり、差は約9.9万円/年(月額約8,200円)です。
つまり、50代で約200万円払う代わりに、65歳から月約8,200円多く受け取る、という関係になります。
50代で追加して払った分の回収には約20年
全額免除を基準として、一部免除や全額納付を選んだ場合の追加負担と年金増加額を比較すると次のようになります。
| 50〜60歳の選択 | 全額免除より多く払う額 | 65歳以降の年金増加額 | 単純回収期間 |
|---|---|---|---|
| 3/4免除 | 約50.2万円 | 約2.47万円/年 | 約20.3年 |
| 半額免除 | 約100.4万円 | 約4.94万円/年 | 約20.3年 |
| 1/4免除 | 約150.5万円 | 約7.41万円/年 | 約20.3年 |
| 全額納付 | 約200.7万円 | 約9.89万円/年 | 約20.3年 |
ほぼきれいに約20年です。65歳から受給すると、85歳前後でようやく追加で払った保険料を回収する計算になります。
もちろん国民年金は投資商品ではなく、長生きした場合の生活を支える終身年金です。単純な「元が取れる・取れない」だけで判断する制度ではありません。それでもFIRE後の資金配分を考えるうえでは、50代の約200万円と、85歳以降の年金増額のどちらを重視するか、という比較はしておいてもいいと思います。
60歳以降に国民年金を任意加入する方法もある
国民年金は原則として60歳までですが、60歳時点で保険料納付月数が480月に達していない場合などには、60歳以上65歳未満まで任意加入できます。
任意加入の条件は、日本年金機構の「任意加入制度」で確認できます。
学生時代の47か月の未納期間を使って、60歳から47か月だけ任意加入するケースを考えます。
現在の月額17,920円で計算すると、
17,920円 × 47か月 = 842,240円
約84万円を60歳以降に支払うことになります。
60歳以降の任意加入は50代の納付より回収が早い
2026年度の老齢基礎年金満額は847,300円/年です。
47か月任意加入すると増える老齢基礎年金は、
847,300円 × 47 ÷ 480 = 約82,970円/年
つまり、約84.2万円払って、65歳から年約8.3万円増える計算です。
単純な回収期間は、
842,240円 ÷ 82,970円 = 約10.2年
65歳から受給すれば、75歳前後で元が取れます。50代で保険料を追加して払う場合の約20年と比べると、かなり短くなります。
理由は単純です。50代では、全額免除にしても年金額の1/2がすでに反映されます。それに対して60歳以降の任意加入は、払わなければ増えない、払えばその月数分がそのまま増えるためです。
任意加入するなら「付加年金」も検討したい
さらに面白い制度が付加年金です。
国民年金第1号被保険者や65歳未満の任意加入被保険者は、通常の保険料に加えて、月400円の付加保険料を支払うことができます。
将来の付加年金は、
200円 × 付加保険料を納付した月数
で計算されます。なお、全額免除・一部免除を受けている期間には付加保険料を納めることはできません。今回のケースでは、60歳以降の任意加入期間に利用します。
47か月加入した場合、支払う付加保険料は400円×47か月=18,800円、増える年金は200円×47か月=9,400円/年です。
18,800円払って、65歳以降は毎年9,400円受け取ることになります。単純計算では2年間受け取れば支払額を回収できます。日本年金機構も、付加年金は2年以上受給すると支払った付加保険料を上回ると説明しています。制度の詳細は、日本年金機構の「付加保険料の納付」で確認できます。
47か月の任意加入+付加年金を合わせるとどうなるか
| 項目 | 金額 |
|---|---|
| 国民年金保険料 | 842,240円 |
| 付加保険料 | 18,800円 |
| 支払総額 | 861,040円 |
| 老齢基礎年金の増加 | 約82,970円/年 |
| 付加年金 | 9,400円/年 |
| 合計年金増加額 | 約92,370円/年 |
| 月額換算 | 約7,700円/月 |
約86.1万円を60歳以降に払うと、65歳から毎年約9.24万円年金が増えます。単純回収期間は861,040円 ÷ 92,370円 = 約9.3年で、65歳から受給すると74歳前後で支払った金額を回収できます。
「全額免除+60歳以降も払わない」と比較してみる
一番比較したかったのはここです。
何もしないケース(50〜60歳:全額免除、60歳以降:任意加入しない)
- 追加支払額:0円
- 65歳からの年金:約149.5万円/年
60歳以降だけ払うケース(50〜60歳:全額免除、60歳以降:47か月任意加入+付加年金)
- 追加支払額:約86.1万円
- 65歳からの年金:約158.8万円/年
つまり、約86万円払うことで、生涯年金を約9.2万円/年増やすことができます。
私の場合、50代で満額を払うより、60歳になってから任意加入する方が資金効率はかなり良くなります。
全期間で見ると最大約287万円払うことになる
もう一つ極端な比較をしてみます。
一番払わないケース(50〜60歳:全額免除、60歳以降:任意加入なし)
- 追加支払額:0円
- 65歳からの年金:約149.5万円/年
一番払うケース(50〜60歳:全額納付、60歳以降:47か月任意加入+付加年金)
- 追加支払額:約286.8万円
- 65歳からの年金:約168.7万円/年
差は約19.2万円/年です。286.8万円 ÷ 19.2万円 = 約14.9年なので、65歳から受給すると、概算では80歳前後で累計受取額が逆転します。
FIREでは「若いうちに使えるお金」の価値も考えたい
年金は長生きに備えるための終身保険なので、長生きするほど満額納付の価値は高くなります。
ただ、FIREでは別の考え方もあります。50代は、旅行・趣味・外食・健康維持・投資・暴落時の生活資金など、お金を有効に使える場面が多い年代です。
全額免除と全額納付との差は、今回の試算では約200万円あります。この約200万円を50代で自由に使えることと、65歳以降の年金を月8,000円程度増やすこと。どちらを重視するかは、人によってかなり違うと思います。
FIRE後に実際いくらあれば生活できるのかは、こちらの記事で生活費から逆算しています。
住民税非課税ラインとの兼ね合いにも注意
もう一つ考えておきたいのが税金や社会保険料です。年金額を増やせば増やすほど、必ず手取りも同じだけ増えるとは限りません。
配当などの金融所得と社会保険料の関係については、こちらの記事でも整理しています。
65歳以降は年金収入などによって、住民税・国民健康保険料・介護保険料などが変わります。年金額が一定ラインを超えることで住民税非課税から課税へ変われば、年金そのものは増えても、税金や社会保険料まで含めた手取りの増加額は小さくなる可能性があります。
住民税非課税の基準
65歳以上・単身の場合、1級地では年金収入155万円以下が非課税のおおまかな目安です。公的年金等控除110万円を引いた合計所得45万円が基準になっています。
1級地の例として、横浜市も65歳以上・配偶者なし・年金収入のみの場合は155万円以下を非課税の目安として案内しています。
2026年度の税制改正で給与所得控除は引き上げられましたが、公的年金等控除110万円は変わらず、1級地の年金受給者の155万円ラインは維持されています。
注意したいのは、この基準には級地区分による地域差があることです。2級地は151.5万円、3級地は148万円が目安になります。今回の試算では1級地の155万円を使っていますが、将来ほかの地域へ引っ越す可能性まで考えるなら、現在の制度では148万円を下限の目安として考えておく必要があります。自分が住む自治体の級地区分は、実際に判断する時点で確認する必要があります。
なお、判定は年金収入そのものではなく、控除後の合計所得金額で行われます。
住民税非課税と任意加入月数の関係
ここが今回の試算でいちばん重要な発見でした。
自分の試算に当てはめると、今回使用している1級地の155万円を基準にした場合、任意加入の月数によって、次のように結果が変わります。
| 任意加入 | 支払額 | 65歳からの年金 | 住民税 |
|---|---|---|---|
| 0か月 | 0円 | 約149.5万円 | 非課税 |
| 27か月 | 約49.5万円 | 約154.8万円 | 非課税 |
| 28か月 | 約51.3万円 | 約155.0万円 | 課税 |
| 47か月 | 約86.1万円 | 約158.8万円 | 課税 |
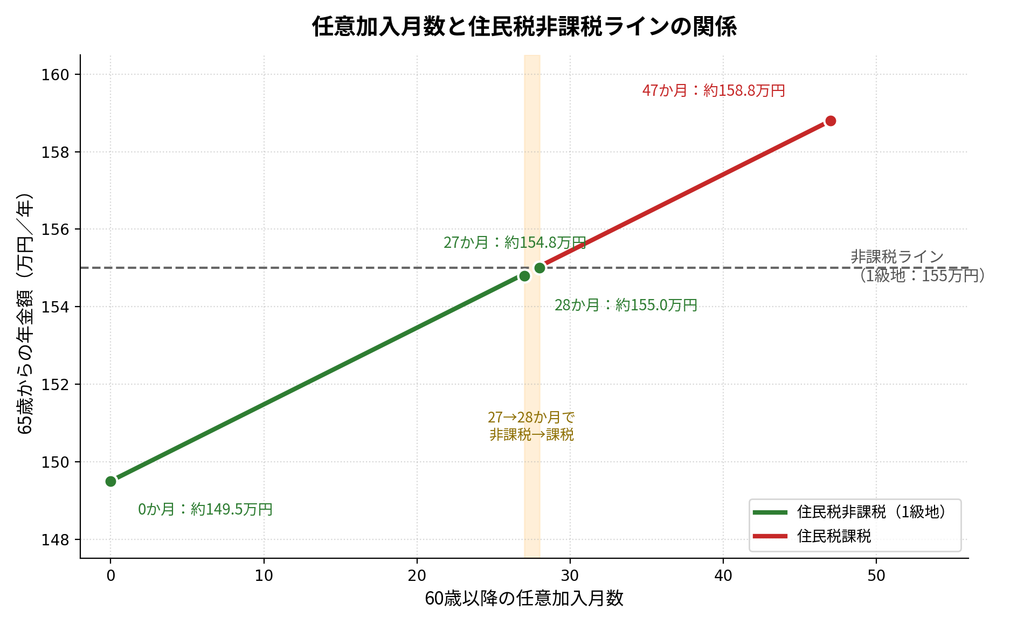
任意加入1か月あたりの年金増加は約1,765円(847,300円÷480)、付加年金が年200円なので、合計すると1か月あたり約1,965円年金が増える計算です。
何もしなければ149.5万円で非課税ラインの内側に収まりますが、47か月フルに任意加入すると158.8万円となり、ラインを超えて課税されてしまいます。
約86万円払って年金を9.2万円増やした結果、住民税非課税を失う可能性がある、ということです。
ただし、住民税非課税と国民健康保険料の軽減は同じ基準ではありません。たとえば2026年度の横浜市で、65歳以上・単身・公的年金のみの場合、住民税非課税の目安である155万円を超えても、年金収入がおおむね168万円以下であれば、国民健康保険料の均等割7割軽減の対象になり得ます。これは、国保の軽減判定では65歳以上の公的年金所得から、税法上の公的年金等控除とは別に15万円を控除して判定するためです(横浜市「保険料に関する用語説明」より)。
一方、住民税非課税から課税に変わることで、介護保険料や高額療養費などに影響する可能性があります。制度ごとに判定基準が異なるため、「155万円を超えたらすべての優遇がなくなる」というわけではありません。
現時点の試算では、1級地の住民税非課税を維持する任意加入は約27か月が上限、ということになります。
この試算の前提について
27か月という数字は、厚生年金を約83万円/年と見積もった現時点の試算に基づくものです。60歳になるのは10年以上先なので、実際に判断する時点で必ず再計算してください。
現時点で考えているFIRE後の年金プラン
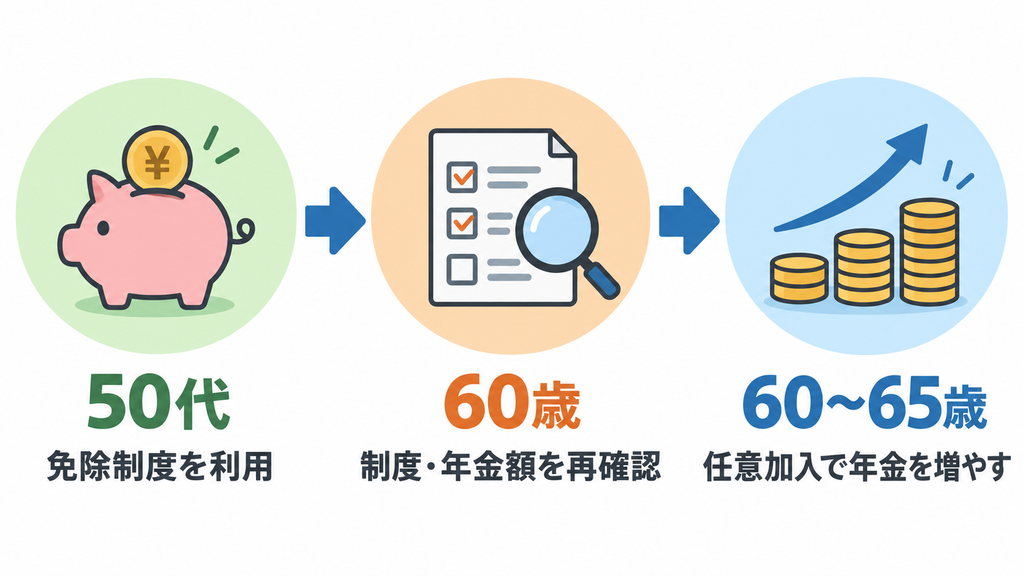
ここまで調べて、現時点では次のような方法を考えています。
50〜60歳
国民年金の免除制度を利用。全額免除が認められるのであれば、50代ではなるべく資金を手元に残す。
60歳
その時点で、資産残高・健康状態・年金制度・国民年金保険料・住民税非課税基準・国民健康保険料・介護保険料をもう一度確認する。
60〜65歳
任意加入するメリットが大きければ、住民税非課税ラインも踏まえたうえで加入月数を決める。任意加入する場合は、現在の制度が続いていれば付加年金も利用する。
65歳以降
公的年金を受給する。
現時点の概算では、50〜60歳全額免除+60歳以降47か月任意加入+付加年金なら約158.8万円/年(月額約13.2万円)ですが、1級地の住民税非課税を維持するなら27か月程度に抑える、という選択肢も含めて、60歳の時点で居住地の基準も確認して判断するつもりです。
回収期間をまとめる
| 方法 | 追加負担 | 増える年金 | 単純回収期間 |
|---|---|---|---|
| 50代:3/4免除 | 約50.2万円 | 約2.47万円/年 | 約20.3年 |
| 50代:半額免除 | 約100.4万円 | 約4.94万円/年 | 約20.3年 |
| 50代:1/4免除 | 約150.5万円 | 約7.41万円/年 | 約20.3年 |
| 50代:全額納付 | 約200.7万円 | 約9.89万円/年 | 約20.3年 |
| 60歳以降47か月任意加入 | 約84.2万円 | 約8.30万円/年 | 約10.2年 |
| 付加年金47か月 | 1.88万円 | 0.94万円/年 | 2年 |
| 任意加入47か月+付加年金 | 約86.1万円 | 約9.24万円/年 | 約9.3年 |
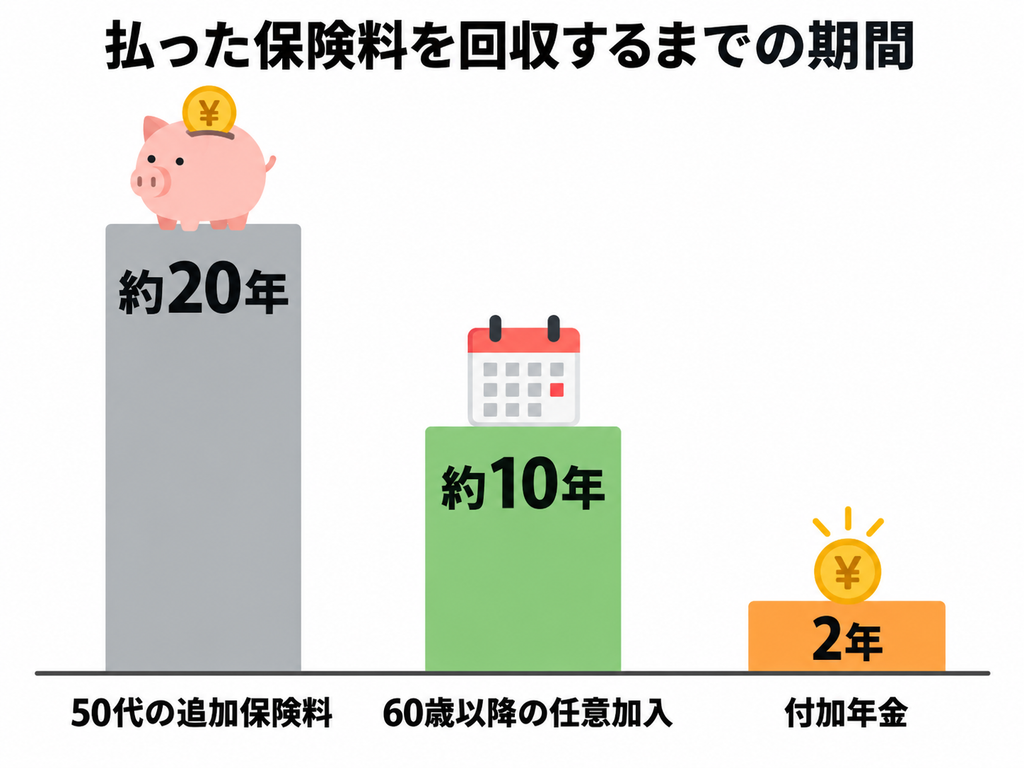
数字だけで見ると、50代で追加して払う保険料は約20年、60歳以降の任意加入は約10年、付加年金は2年という大きな違いがあります。
まとめ|たごさくの結論
今回調べるまで、FIRE後の国民年金については、「払うか、払わないか」くらいに考えていました。
しかし実際には、
- 全額納付する
- 一部免除を使う
- 全額免除を使う
- 60歳以降は何もしない
- 60歳以降に任意加入する
- 付加年金を利用する
- 任意加入する月数を、住民税非課税ラインを踏まえて調整する
など、かなり多くの選択肢があります。
現時点で特に興味を持っているのは、50代では全額免除を利用して資金を手元に残し、60歳になった時点で、住民税非課税ラインも確認しながら任意加入の月数を判断する、という方法です。
50代で全額納付した場合、全額免除との差を回収するまで約20年。一方、60歳以降の任意加入+付加年金なら約9年。付加年金だけなら2年です。
同じ公的年金でも、いつ、どの制度を利用して払うかによって資金効率が大きく違うことが分かりました。そのうえ、年金額を増やすことが必ずしも手取りの増加につながるとは限らない、という点も見えてきました。
もちろん、これは「免除した方が得」という単純な話ではありません。公的年金には長生きした場合の生活を支える終身年金という重要な役割があります。また、免除制度には所得などの審査があり、将来制度が変わる可能性もあります。
ただFIREするのであれば、「会社員のときと同じ感覚で60歳まで満額を払い続けるしかない」と考える必要もなさそうです。
自分の資産状況や年齢、健康状態、そして税金・社会保険まで含めて、いつ払うのが自分にとって一番合理的なのかを考えてみる価値はありそうです。
今回の試算条件
この記事では以下の条件で計算しています。
| 項目 | 前提 |
|---|---|
| 退職(仮定) | 2026年12月末 |
| 退職後の厚生年金加入 | なし |
| 厚生年金 | 退職時点で約83万円/年として概算 |
| 50〜60歳の国民年金期間 | 約112か月 |
| 学生時代の未納 | 47か月 |
| 60歳以降の任意加入 | 本人の未納期間に合わせ最大47か月として試算 |
| 2026年度国民年金保険料 | 17,920円/月 |
| 2026年度老齢基礎年金満額 | 847,300円/年 |
| 付加保険料 | 400円/月 |
| 付加年金 | 200円×納付月数/年 |
| 年金受給開始 | 65歳 |
| 住民税非課税基準 | 65歳以上・単身・1級地で年金収入155万円目安 (2級地151.5万円、3級地148万円) |
| 将来の物価・制度変更 | 考慮せず |
これらはあくまで2026年度時点の制度に基づく比較用の数字です。
免責事項:この記事は情報提供を目的としており、特定の投資や手続きを推奨するものではありません。国民年金の免除・任意加入、税金・社会保険料に関する判断はご自身の状況を踏まえ、必要に応じて年金事務所や自治体、税理士等にご確認のうえ行ってください。
コメント