この記事でわかること
分配金を受け取りながら、株価の値上がりも狙えるのか。今回はQDVOの中身を確認しました。成長と収入を組み合わせる運用には興味があります。QDVO(Amplify CWP Growth & Income ETF)の組入銘柄と、設定来24回分の分配金の実績を、2026年9月時点のデータで見ていきます。どんな銘柄を持っているのか、分配金はどう推移してきたのか、そして成長株の値上がりと毎月の収入をどう組み合わせているのか。今回は、個別株と指数に売っているコールの規模まで確認します。
前回は同じAmplify社のDIVOを取り上げました。今回はQDVOの話です。
QDVOとは
QDVOの正式名称はAmplify CWP Growth & Income ETF。NYSE Arcaに上場している米国ETFです。
| 正式名称 | Amplify CWP Growth & Income ETF |
|---|---|
| ティッカー | QDVO |
| 上場市場 | NYSE Arca |
| 設定日 | 2024年8月21日 |
| 経費率 | 0.56% |
| 分配頻度 | 毎月 |
| NISA成長投資枠 | 対象外 |
| 最低購入金額 | 約$30(2026年9月4日時点) |
| 国内取扱開始 | SBI証券:2026年7月28日/楽天証券:2026年8月14日 |
名前の「Growth & Income」がそのままコンセプトです。成長株の値上がりを取りながら、オプション収入で毎月のインカムも出す。カバードコール型ETFの多くは上値を諦める代わりにインカムを厚くする作りですが、QDVOはその両方を狙っています。
運用は、Amplify社が助言会社としてCWP(Capital Wealth Planning)を起用する体制です。CWPは20〜40銘柄を選び、各セクターの見通しや企業の成長性などに応じて配分を調整します。業種をまたいで投資しながら、有望と判断した分野を厚く持つ運用です。
設定日は2024年8月21日。2026年9月時点で、運用期間はまだ約2年です。
組入銘柄はメガキャップ中心
2026年9月時点の組入銘柄は38銘柄。数だけ見ればそれなりに分散していますが、比率を見ると印象が変わります。
上位10銘柄で全体の56.9%を占めます。
| 順位 | 銘柄 | ティッカー | 比率 |
|---|---|---|---|
| 1 | NVIDIA | NVDA | 10.86% |
| 2 | Apple | AAPL | 8.54% |
| 3 | Alphabet | GOOGL | 8.21% |
| 4 | Microsoft | MSFT | 5.89% |
| 5 | Amazon.com | AMZN | 5.34% |
| 6 | Micron Technology | MU | 4.23% |
| 7 | Tesla | TSLA | 3.56% |
| 8 | Broadcom | AVGO | 3.50% |
| 9 | Meta Platforms | META | 3.38% |
| 10 | Eli Lilly | LLY | 3.36% |
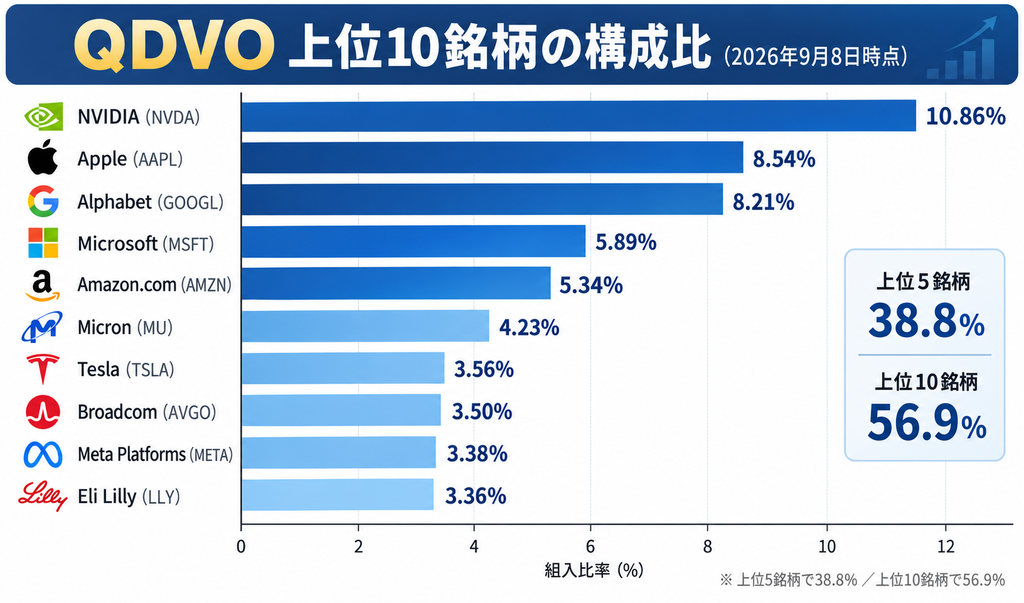
上位5銘柄はNVDA・AAPL・GOOGL・MSFT・AMZNで、合計38.8%。ナスダック100の上位とほぼ同じ顔ぶれです。この5銘柄の値動きがQDVOの成績を大きく左右します。
セクター別に見ると、偏りがさらにはっきりします。Amplify社が公表している2026年6月30日時点のデータでは、情報技術セクターだけで49.94%を占めています。
| セクター | 比率 |
|---|---|
| 情報技術 | 49.94% |
| コミュニケーション・サービス | 14.58% |
| 一般消費財 | 12.53% |
| 生活必需品 | 6.70% |
| ヘルスケア | 6.22% |
| 金融 | 3.76% |
| 資本財・サービス | 3.03% |
| 素材 | 2.20% |
| 公益 | 0.54% |
| エネルギー | 0.51% |
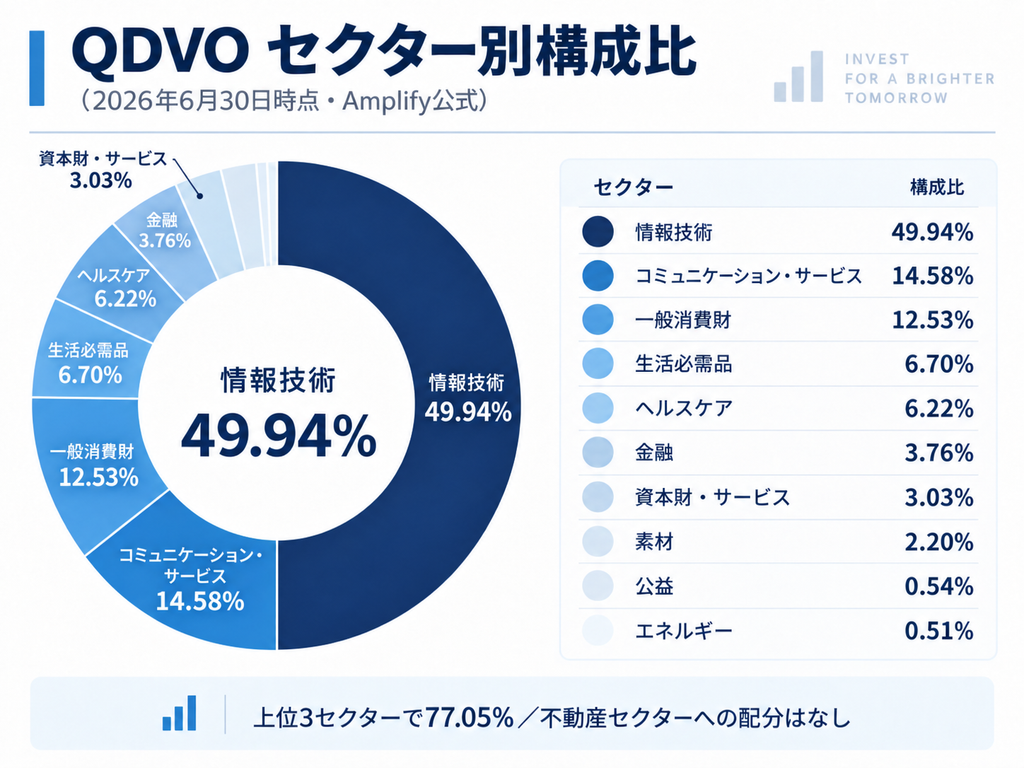
情報技術だけでほぼ半分です。上位3セクターを足すと77.05%に達します。不動産セクターへの配分はなく、公益とエネルギーも1%未満です。
さらに個別銘柄まで分解すると、半導体関連だけで約26.8%あります。
| 銘柄 | ティッカー | 比率 |
|---|---|---|
| NVIDIA | NVDA | 10.86% |
| Micron Technology | MU | 4.23% |
| Broadcom | AVGO | 3.50% |
| Advanced Micro Devices | AMD | 2.93% |
| Lam Research | LRCX | 1.50% |
| Intel | INTC | 1.20% |
| Sandisk | SNDK | 1.14% |
| Applied Materials | AMAT | 1.10% |
| KLA | KLAC | 0.38% |
今回のポートフォリオは、情報技術と大型成長株への配分が厚い構成です。情報技術は2026年6月30日時点で49.94%、半導体関連は今回の保有明細で約26.8%を占めています。
毎月の分配金に加えて成長株の値上がりも狙うため、一般的な高配当株ETFをイメージするより、ハイテク株の値動きに左右されやすい構成だと考えておきたいところです。
一方、11位以下にはAmgen(AMGN)2.50%、Visa(V)2.38%、Coca-Cola(KO)2.13%、AbbVie(ABBV)2.09%、Allstate(ALL)2.02%、Altria(MO)1.96%、Hasbro(HAS)1.92%、Walmart(WMT)1.57%といった銘柄が並びます。上位はグロース中心で、中位以下はディフェンシブ銘柄が目立ちます。この構造が、後で見るオプション戦略と深く関係しています。
変わり種としては、SpaceX(ティッカーSPCX)を0.46%持っています。SpaceXがナスダックに上場したのは2026年6月12日。公開価格135ドルに対して初値150ドル、調達額750億ドルという史上最大級のIPOでした。上場から3ヶ月足らずの銘柄を、すでに38銘柄の1つに入れています。
Rocket Lab(RKLB)0.46%、Palantir(PLTR)1.37%と合わせると、宇宙・防衛テック系は約2.3%。比率は小さいですが、既存のメガキャップだけで固めていないことが分かります。
現金等は、Amplify Samsung SOFR ETFが2.52%、政府系MMF(Invesco Government & Agency Portfolio)が1.17%です。
分配金の推移
2026年9月時点で、設定来24回の分配実績があります。
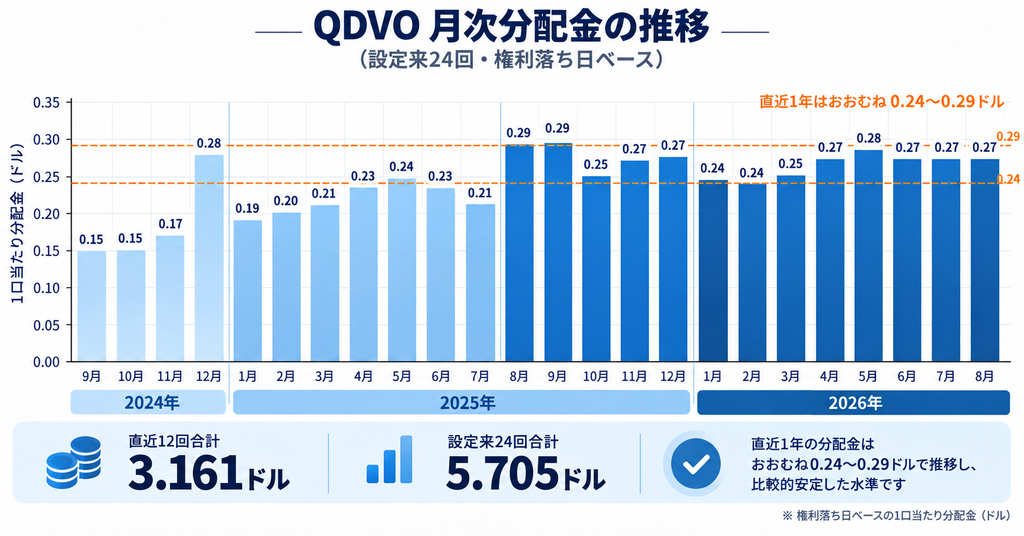
設定当初の2024年9〜11月は、1口当たり約0.15〜0.17ドルでした。12月には約0.28ドルに増え、翌2025年1月は約0.19ドルとなっています。
2025年は1月から5月にかけて増加し、その後6月、7月は減少。8月には約0.29ドルに増えました。毎月の金額には上下があります。
2025年8月以降は、おおむね0.24〜0.29ドルの範囲で推移しています。設定当初より高い水準になりましたが、毎月一定の金額が支払われる仕組みではありません。
直近12回、2025年9月〜2026年8月の合計は1口当たり3.16100ドル。2026年9月4日の終値29.75ドルで割ると、税引前の分配金利回りは約10.6%です。
これは過去12回に支払われた分配金から計算した利回りです。分配金の内訳と、日本で受け取る際の税金については後半で説明します。
株価も上がっている
カバードコール型ETFで一番気になるのは、分配金を出した分だけ株価が削られていないかという点です。QDVOの実績を見ます。
| 項目 | 数値 |
|---|---|
| 2024年8月末 | $24.84 |
| 2026年9月4日 | $29.75 |
| 株価上昇率 | +19.8% |
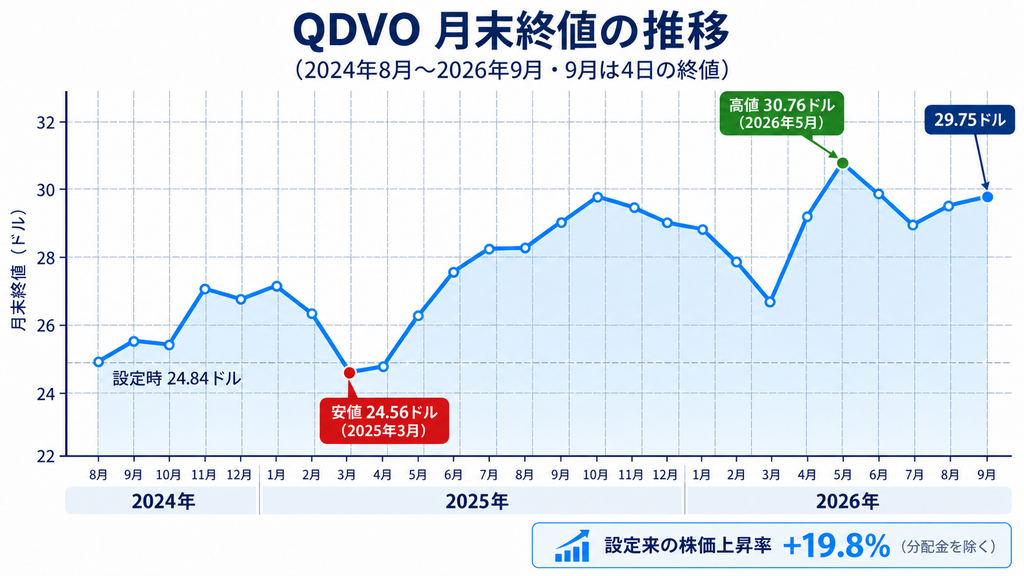
2024年8月の月末価格24.84ドルで1口を買い、分配金を再投資せずに保有した場合を考えます。
2026年9月4日の株価は29.75ドルで、値上がり分は4.91ドル。この間の分配金24回分は合計5.70498ドルでした。
値上がり分と受取分配金を合わせた累積収益率は、約42.7%です。
| 要因 | リターン |
|---|---|
| 株価要因 | +19.8% |
| 分配金要因 | +23.0% |
| 累積収益率(分配金再投資なし・税引前) | +42.7% |
計算式は、(29.75−24.84+5.70498)÷24.84です。
分配金を受け取りながら、株価も上昇してきました。次に、その両方を狙うQDVOが、どのようにコールを組み合わせているのかを見ていきます。
売建コールの比率は、なぜ小さく見えるのか
先に簡単にまとめておきます。ここから数字が続くので、全体像だけ先に持っておくと読みやすいはずです。
カバードコールETFには、保有資産の全体に相当するコールを、決まったルールで売るものもあります。こうした商品は、値上がり益の一部を手放す代わりに、オプション収入を得る仕組みです。
QDVOは、コールを売る対象と量を調整しています。どの銘柄に売るかを選び、その銘柄のうちどれだけ売るかも変える。38銘柄のうちコールを売っているのは10銘柄だけで、しかもAmgenは保有株の約7割、Metaは約4分の1というように量もバラバラです。売らない銘柄と、売っていない株数の両方に、値上がりを取りにいく余地が残ります。
これに加えて、ナスダック100そのものにもコールを売っています。個別株は選んで一部だけ、指数は全体にまとめて。この二層構造が、QDVOのGrowthとIncomeを支えています。
以下は、その中身を数字で確認していく話です。
QDVOの組入銘柄一覧を見ると、売建コールがマイナスの比率で表示されています。
- 個別株の売建コール:合計 -0.25%
- ナスダック100指数の売建コール:-0.61%
これだけを見ると、「QDVOは資産の1%もコールを売っていないのでは?」と思ってしまいます。
しかし、この読み方は正しくありません。
この「-0.25%」「-0.61%」が表しているのは、コールを売っている株式の割合ではなく、オプションそのものの現在価値です。売建コールは、将来買い手に利益を支払う可能性がある契約なので、会計上は負債として扱われます。だから組入比率ではマイナスで表示されるのです。
つまり「-0.61%」だからといって、「ナスダック100の0.61%分にしかコールを掛けていない」という意味ではありません。ここが非常に重要です。
カバードコール系ETFの基本的な仕組みや商品ごとの違いは、カバードコール系ETFの仕組みと違いで整理しています。
見るべきは想定元本
コールが対象とする株式の規模を金額で表したものが、想定元本(Notional Value)です。ここでは現在の保有資産と比較するため、次の式で計算します。
個別株コールの想定元本=枚数×100株×現在の株価
オプションそのものの時価と、対象になっている株式の金額は別の数字です。株価100ドルの銘柄に100枚のコールを売っていれば、対象は10,000株、時価で100万ドル分になります。
このオプションそのものの時価が1枚200ドルなら、売建コールの負債額は200ドル×100枚=2万ドルです。一覧に表示される2万ドルのマイナスと、対象株式の100万ドルは、違うものを表しています。
個別株と指数のコールを組み合わせている
Amplify公式の全保有明細から再計算すると、次のようになります。
| 区分 | 時価ベースの想定元本 | 純資産に対する比率 |
|---|---|---|
| 個別株コール10銘柄 | 約8,097万ドル | 10.75% |
| ナスダック100指数コール(NDXP) | 約1億1,818万ドル | 15.69% |
| 合計 | 約1億9,915万ドル | 26.44% |
個別株コールの対象額は純資産の約10.8%。これに、約15.7%相当のナスダック100指数コールを組み合わせています。
合計想定元本は純資産の約26.4%です。個別株コールが特定の保有株に対応する一方、指数コールはナスダック100全体の値動きに連動します。保有株に対するコールと、市場全体に対するコールを重ねて使っている構成です。
計算には、2026年9月8日表示の公式全保有明細と、9月4日の公式純資産753,145,611ドルを使用しました。個別株の株価は保有時価を保有株数で割って求めています。指数コールは40枚で、9月4日のナスダック100指数値29,544.15に契約倍率100ドルを掛け、40枚×100ドル×29,544.15で計算しています。
どの銘柄にコールを売っているか
さらに重要なのが、QDVOがどの銘柄に対して、どの程度コールを売っているのかです。
そこで、銘柄ごとに「カバー率」を計算しました。ここでいうカバー率は、その銘柄の保有株数のうち、売建コールの対象となっている株数の割合です。
銘柄別カバー率=売建コールの枚数×100株÷その銘柄の保有株数
たとえばAmgenは43,106株を保有し、300枚、つまり30,000株分のコールを売っています。カバー率は約69.6%。保有株のおよそ7割をオプション収入に活用している計算です。
| 銘柄 | ティッカー | 保有株数 | コール枚数 | カバー率 |
|---|---|---|---|---|
| Amgen | AMGN | 43,106 | 300 | 69.6% |
| Coca-Cola | KO | 181,768 | 1,200 | 66.0% |
| GE Vernova | GEV | 6,248 | 40 | 64.0% |
| Caterpillar | CAT | 9,288 | 50 | 53.8% |
| Tesla | TSLA | 75,645 | 400 | 52.9% |
| Allstate | ALL | 58,582 | 300 | 51.2% |
| Hasbro | HAS | 156,222 | 800 | 51.2% |
| Costco | COST | 12,672 | 64 | 50.5% |
| AbbVie | ABBV | 61,472 | 305 | 49.6% |
| Meta Platforms | META | 41,259 | 104 | 25.2% |
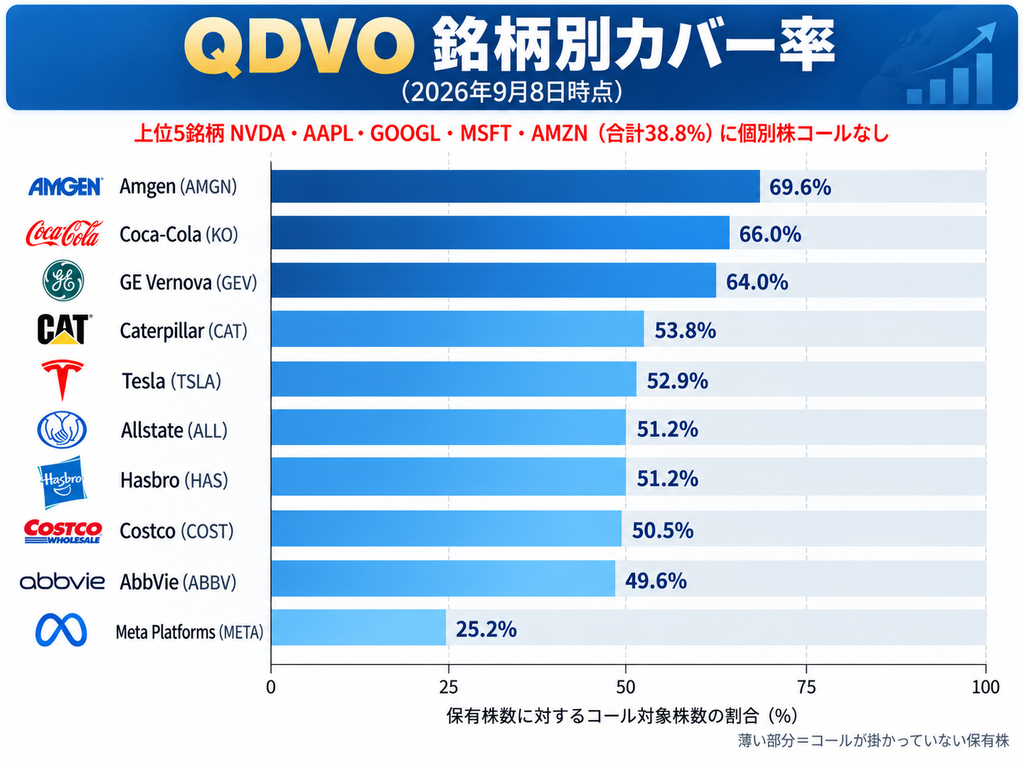
この表を見ると、QDVOは保有銘柄すべてに同じ割合でコールを売っているわけではないことが分かります。AmgenやCoca-Colaでは保有株の6〜7割が対象となる一方、Meta Platformsでは約25%にとどまっています。
銘柄ごとにコールを売る量を変え、値上がりを取りにいく部分と、オプション収入に活用する部分を調整しています。
そして、今回の明細では、上位5銘柄のNVDA・AAPL・GOOGL・MSFT・AMZN、合計38.8%に個別株コールは売られていません。
個別株コールの対象には、AmgenやCoca-Colaのほか、TeslaやMetaも含まれています。業種をまたいで対象銘柄を選び、銘柄ごとのカバー率も変えている構成です。
一方で、QDVOは純資産の約15.7%に相当するナスダック100指数コールも売っています。上位5銘柄はいずれもナスダック100の主要構成銘柄です。指数が上昇すると、このコールの損失が保有株の値上がり益の一部を相殺します。個別株コールの有無に加えて、この指数コールも含めて全体を見る必要があります。
権利行使価格の置き方
コールを「どの銘柄に」売るかだけでなく、「どの価格で」売るかも、値上がり益とオプション収入の関係に影響します。
保有額と株数から1株当たりの株価を逆算し、権利行使価格と比べてみました。表の差は、(権利行使価格÷現在株価−1)×100で計算しています。
| 銘柄 | 概算株価 | 権利行使価格 | 現在株価に対する権利行使価格の差 |
|---|---|---|---|
| Tesla | $354.08 | $370 | +4.5% |
| Caterpillar | $813.94 | $840 | +3.2% |
| Hasbro | $92.53 | $95 | +2.7% |
| Costco | $915.74 | $925 | +1.0% |
| Amgen | $437.23 | $440 | +0.6% |
| Coca-Cola | $88.07 | $88 | -0.1% |
| Meta Platforms | $616.77 | $615 | -0.3% |
| AbbVie | $256.46 | $255 | -0.6% |
| GE Vernova | $941.95 | $930 | -1.3% |
| Allstate | $259.57 | $240 | -7.5% |
この表は、現在の株価から見て、コールの権利行使価格がどの位置にあるかを示しています。Teslaの370ドルは現在株価より約4.5%上。一方、Coca-Cola、Meta、AbbVie、GE Vernova、Allstateは、現在株価が権利行使価格を上回っています。
コールを売ると、プレミアムを受け取る代わりに、対象株数について権利行使価格を超える値上がり益を手放すことになります。その影響の大きさは、権利行使価格とカバー率を組み合わせると分かります。
たとえばAllstateの権利行使価格は240ドルで、現在株価259.57ドルより約7.5%低い位置にあります。保有58,582株のうち、コールの対象は30,000株、約51.2%です。この建玉を維持して満期を迎える場合、対象となる約半分の株式は、権利行使を受ければ240ドルで売却する義務を負います。残り約48.8%には、この個別株コールによる上値制限はありません。
権利行使価格と株価の距離は、コールを売った後も株価の変動に伴って変わります。売却時には株価より上にあった権利行使価格が、その後の上昇で株価を下回ることもあります。
今回の建玉の満期は2026年9月11日または18日です。QDVOは短期のコールを戦術的に売買するため、こうした価格の位置関係と対象株数も、運用に伴って変わっていきます。
なお、この概算株価は保有額を株数で割って逆算したものなので、実際の株価とは多少ずれる可能性があります。
見えてくる設計思想
QDVOの特徴は、成長株を持ちながら、その一部をオプション収入にも活用することです。
2026年9月の明細では、上位5銘柄のNVDA・AAPL・GOOGL・MSFT・AMZN、合計38.8%に個別株コールはありません。一方、AmgenとCoca-Colaでは保有株の約7割、Metaでは約4分の1をコールの対象にしています。銘柄ごとに、値上がりを取りにいく部分と、プレミアムを受け取る部分の配分を変えているわけです。
さらに、純資産の約15.7%に相当するナスダック100指数コールも売っています。指数が上昇すると、このコールの損失が保有株の値上がり益の一部を相殺します。
株価上昇を取り込む余地を残しながら、個別株と指数のコールから収入を得る。これがQDVOのGrowth & Incomeを支える仕組みです。
この配分は固定されていません。CWPは株価の動きや予想変動率などを見ながら、コールを売る対象と量を判断します。今は個別株コールを売っていない銘柄も、別の時点では対象になる可能性があります。
そのため、QDVOを見るときは、保有銘柄だけでなく、どこにどれだけコールを売っているかも合わせて確認する必要があります。この判断の積み重ねが、値上がり益とオプション収入のバランスを変えていきます。
運用方針を現在の構成で確認する
ここまで見てきた内容を、運用方針と今回の構成に沿って整理します。
| 確認する点 | 今回の構成から分かること |
|---|---|
| 銘柄の選び方 | 株式38銘柄を保有し、上位5銘柄で38.8% |
| コールの使い方 | 個別株10銘柄とナスダック100指数を対象に売建 |
| 成長と収入の組み合わせ | 個別株コールを売らない保有株も残し、プレミアム収入と値上がり益を狙う |
| セクター配分 | 2026年6月30日の情報技術比率は49.94%と、成長株への配分が厚い |
銘柄とコールの配分を変えながら成長と収入を狙う仕組みです。保有する側としては、毎月の分配金に加えて、資産全体の値動きも見ていきたいところです。
気をつけるべき点
ここからは、購入を検討する前に押さえておきたい2つの点を整理します。
①運用期間が約2年しかない
設定日は2024年8月21日。2026年9月時点で、運用実績は約2年です。
QDVOは成長株の値上がりを狙う商品なので、下落局面では保有株の値下がりが基準価額に響きます。コールのプレミアムはその損失を和らげますが、補える金額には限りがあります。
特に、2026年6月30日の情報技術セクター比率は49.94%、今回の保有明細で半導体関連は約26.8%を占めています。これらの分野が同時に売られる局面では、分配金を受け取っていても、資産全体では大きなマイナスになる可能性があります。
今後見ていきたいのは、下落が長引いたときの基準価額と分配金、そして相場が回復するときの値上がりへの追随です。運用実績が積み上がるにつれて、こうした場面での対応も見えやすくなります。
②分配金の内訳と、日本での税金
分配金には、米国税務上ROC(Return of Capital、資本の払い戻し)に分類される部分が含まれます。ROCは、分配金の一部を米国の税制でどのように扱うかを示す区分です。
出典:米国株のROC(Return of Capital)とは何ですか|moomoo証券
ただし、日本に住む個人が国内証券会社の課税口座でQDVOを保有する場合、受け取る分配金には原則として日本で20.315%の税金がかかります。米国でROCに分類されたことだけで、日本でも非課税になるわけではありません。
米国側で源泉徴収された税金については、分配金の税務上の分類が確定した後、証券会社を通じて調整される場合があります。ここは、日本で分配金にかかる税金とは分けて考える必要があります。
出典:商品別税制詳細|楽天証券
一方、米国の納税者が課税口座で保有する場合、ROCは原則として取得価額を減らす扱いになります。取得価額の範囲内では受取時の課税を繰り延べられますが、その分、売却時の課税対象となる利益が大きくなります。取得価額がゼロになった後のROCは、課税対象です。
Amplifyが説明するROCの「税効率」は、この米国側の仕組みに関係しています。日本から投資する場合は、分配金の表示額に加えて、国内証券会社で税引き後にいくら受け取れるかを確認したいところです。
まとめ|たごさくの結論
QDVOの組入銘柄まで確認した感想です。
私はもともと、人の意思が介在する運用よりも、指数連動や決まったルールに基づいて動く商品のほうが好きです。多くのアクティブファンドが長期ではパッシブファンドに負けているというデータもあり、誰かの判断で成績が決まる商品は長く持ちにくいと感じています。
それでも、この2年の実績と機動的な運用には興味がわきました。今回の明細では、上位5銘柄に個別株コールを売らず、ほかの銘柄では保有株の一部をオプション収入に活用しています。成長と収入の配分を細かく調整できる点は、この商品の特徴だと感じます。
ただ、今は様子見です。
私がもう少し確認したいのは、下落が長引く場面から回復に向かうまでの運用です。情報技術や半導体への配分が厚い中で、基準価額がどう動き、分配金をどの水準で維持し、回復相場にどれだけ付いていけるのか。毎月の受取額と資産全体の推移を合わせて見たいと思っています。
日本から保有する場合は、分配金への課税や為替も実際の収益に影響します。表示された利回りだけでなく、自分の口座で受け取れる金額まで確認したうえで判断したい。これが今の結論です。
なお、本記事の数値は2026年9月時点のデータに基づいています。ETFの構成銘柄、オプションの建玉、分配金はいずれも変動しますので、実際に検討される際は必ず最新の情報をご確認ください。
免責事項:この記事は情報提供を目的としており、特定の投資を推奨するものではありません。投資判断はご自身の責任でお願いします。
コメント