国内ネット証券で新しく取扱いが始まった米国ETFのラインナップを眺めていて、手が止まった銘柄がありました。
その2本がDIVOとQDVO。どちらもAmplify社の商品で、運用戦略を担当するのも同じCapital Wealth Planning(CWP)という会社です。
DIVOの戦略名にあるEnhanced Dividend Incomeは、配当収入に、コールを売って得る収入を上乗せするという考え方です。一方、QDVOのGrowth & Incomeは、成長株の値上がりとインカムの両立を狙います。姉妹ファンドと言っていい関係ですが、持っている株も、インカムの作り方も同じではありません。
今回はDIVOの紹介をします。
カバードコールETFと聞くと、「分配金を受け取る代わりに、値上がりはあきらめる商品なのか」と気になります。DIVOは、そのあたりをどう組み合わせているのでしょうか。
実際にどの株を持ち、そのうち何株にコールを売っているのか。公式の保有明細と分配実績から確認していきます。
この記事でわかること
DIVOがどんな銘柄をどう選び、どの程度コールを売っているのか。公表されている運用方針だけでなく、実際の株数と建玉まで確認します。あわせて、分配金の増減、値上がりを含めた運用成績、そして私自身がこの商品をどう評価しているかをまとめました。
※情報確認日は2026年9月10日。保有明細は9月9日表示、セクターと月末成績は8月31日など、資料ごとに基準日が異なります。金額・リターンは特記のない限り米ドル建てで、日本の投資家の税金・為替・売買手数料は反映していません。
DIVOの基本データ
| 正式名称 | Amplify CWP Enhanced Dividend Income ETF |
| ティッカー/上場市場 | DIVO/NYSE Arca |
| 設定日/上場開始日 | 2016年12月13日/同14日 |
| 経費率 | 年0.56% |
| 分配頻度 | 毎月 |
| 株価 | 47.73ドル(2026年9月9日終値) |
| 純資産総額 | 約78.79億ドル(同日公式表示) |
| 分配金利回り(直近分配金を年換算) | 約4.9%(8月分を12倍し、9月9日の株価で計算) |
| NISA成長投資枠 | 対象外 |
| 最低購入金額 | 1株から(47.73ドル) |
| 国内取扱開始 | SBI証券:2026年7月28日/楽天証券:2026年8月14日 |
出所:Amplify DIVO公式ページ。利回りは取得した分配金と株価から計算しています。過去12か月の実績も、後ほど確認します。
カバードコール型のETFは、NISA成長投資枠の対象になりません。DIVOも対象外で、課税口座で買うことになります。
設定から10年近く、純資産は約79億ドル規模。運用期間の短い商品とは違い、相場が荒れた時期を含めて実績を確認できます。
中身は「配当と利益の成長を見込める大型株」
DIVOはインデックス連動ではなく、アクティブ運用のETFです。CWPが銘柄を選び、配当株にコール売りを組み合わせて運用します。
銘柄選定の考え方は明快で、配当と利益の成長実績を持つ優良大型株を選びます。時価総額、経営陣の実績、収益、キャッシュフロー、ROEといった項目でスクリーニングします。
公式資料では20〜25銘柄程度が目安ですが、実際の保有数が常にこの範囲に収まるわけではありません。2026年9月9日表示の明細では、個別株は30銘柄でした。ETFやMMF、オプションの行は、この30銘柄に含めていません。
実際の構成銘柄
以下はAmplify公式の全保有銘柄から抜き出した個別株です。構成比は公式の表示値で、右端は今回確認した個別株コールの有無です。
| 銘柄 | ティッカー | 構成比 | 個別株コール |
|---|---|---|---|
| マイクロソフト | MSFT | 6.2% | あり |
| アップル | AAPL | 5.3% | あり |
| キャタピラー | CAT | 5.2% | なし |
| ビザ | V | 5.1% | なし |
| ゴールドマン・サックス | GS | 4.9% | なし |
| JPモルガン・チェース | JPM | 4.9% | なし |
| アムジェン | AMGN | 4.8% | なし |
| シェブロン | CVX | 4.8% | あり |
| アメリカン・エキスプレス | AXP | 4.1% | あり |
| エヌビディア | NVDA | 4.0% | なし |
| メルク | MRK | 3.5% | あり |
| RTX | RTX | 3.2% | なし |
| CMEグループ | CME | 3.1% | なし |
| アルファベット | GOOGL | 3.0% | なし |
| TJXカンパニーズ | TJX | 2.9% | あり |
| ウォルマート | WMT | 2.8% | あり |
| ホーム・デポ | HD | 2.7% | なし |
| マクドナルド | MCD | 2.4% | なし |
| マラソン・ペトロリアム | MPC | 2.4% | あり |
| フェデックス | FDX | 2.4% | なし |
| フリーポート・マクモラン | FCX | 2.0% | なし |
| コカ・コーラ | KO | 1.9% | なし |
| アーチャー・ダニエルズ・ミッドランド | ADM | 1.9% | なし |
| デューク・エナジー | DUK | 1.8% | なし |
| アグニコ・イーグル・マインズ | AEM | 1.8% | なし |
| CFインダストリーズ | CF | 1.1% | なし |
| ベライゾン | VZ | 1.1% | あり |
| IBM | IBM | 1.0% | なし |
| ユナイテッドヘルス | UNH | 1.0% | なし |
| サザン・カッパー | SCCO | 0.6% | なし |
※2026年9月9日表示。「なし」はこの時点で建玉が見当たらないという意味で、過去にも今後にも売らないという意味ではありません。
上位10銘柄で約49.3%。最大のマイクロソフトが6%台である一方、最小のサザン・カッパーは0.6%です。1社に極端に寄せてはいませんが、均等配分でもありません。
純粋な高配当株の寄せ集めではなく、ハイテクも成長株も普通に入っている構成です。エヌビディアやマイクロソフトを持ちながら、金融、ヘルスケア、生活必需品にも振り分けています。
株式以外には、SOFR(米ドルの短期金利に連動する運用を行うETF)が約4.1%、政府系MMF(国債などの短期金融商品で運用するファンド)が約5.1%含まれています。
金融を厚めに持ちながら、セクターを振り分ける
| セクター | 比率 |
|---|---|
| 金融 | 24.7% |
| 情報技術 | 18.2% |
| 資本財・サービス | 11.9% |
| ヘルスケア | 9.6% |
| 一般消費財 | 9.2% |
| エネルギー | 7.4% |
| 生活必需品 | 7.1% |
| 素材 | 5.3% |
| コミュニケーション・サービス | 4.5% |
| 公益事業 | 2.0% |
※2026年8月31日。出所:DIVO公式・2026年8月運用報告。株式のセクター内訳です。保有銘柄表とは基準日が異なります。
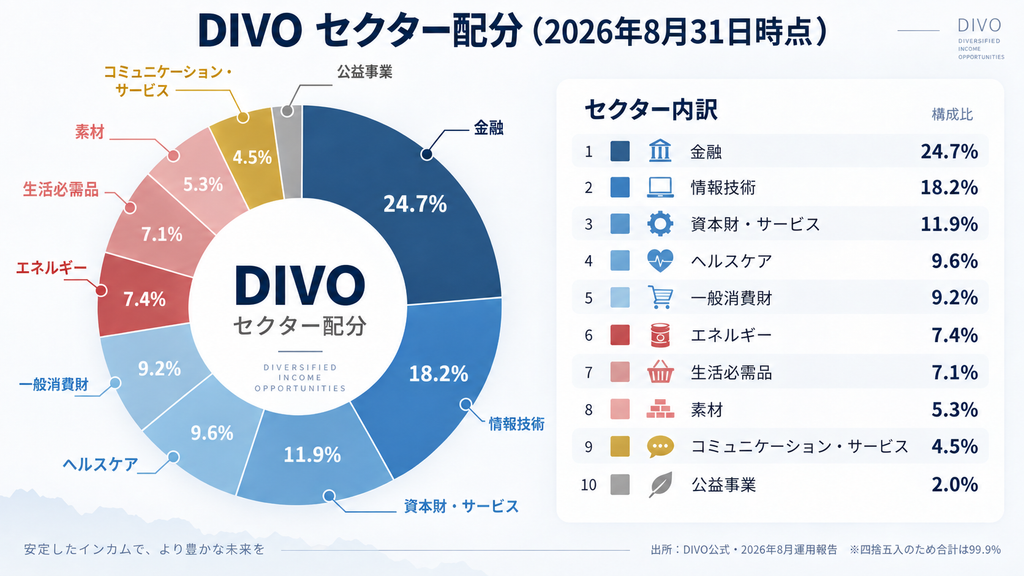
金融が約4分の1で最も厚く、情報技術が続きます。「配当株だからディフェンシブ一色」という中身ではなく、金融や資本財、資源関連の景気に左右される部分もあります。
8月の運用報告では、ノーフォーク・サザンなどの売却と、CFインダストリーズ、フリーポート・マクモランの新規組み入れが説明されています。銘柄数だけでなく、どこへ配分を動かしているかも見る必要がありそうです。
「戦術的カバードコール」は何が違うのか
DIVO最大の特徴はここです。
保有している個別株に対してコールを売り、プレミアムを受け取ります。たとえば100ドルの株について、一定期間内に106ドルで買う権利を相手に売る。その代わりに受け取るお金がプレミアムです。
株が大きく上がれば、そのコールの対象株数については権利行使価格を超える値上がりを取り逃すことがあります。一方、株が下がるリスクは残ります。プレミアムを受け取っても、元本が守られる仕組みではありません。
指数にまとめてコールを売る方法や、ELNを通じた方法との違いは、当ブログのカバードコール系ETFとは?JEPI・JEPQ・XYLD・QYLDを徹底比較【2026年最新】にまとめています。
売る割合も、タイミングも固定しない
公式ファクトシートでは、典型的な運用として、ポートフォリオの20〜30%程度をカバーし、株価より5〜6%高い権利行使価格を使うと説明しています。
ただし、カバーする割合は固定ではありません。また、コールを売った後も株価は動くため、現在の株価と比べると5〜6%の差になっていない場合があります。
売るタイミングも裁量です。CWPは全ポジションを継続的にカバーする義務を負っておらず、株価の強さやインプライド・ボラティリティの上昇などを見ながら売ります。
この「高く売れる状況」を少し噛み砕きます。ほかの条件が同じなら、今後その株がどれだけ荒く動きそうかという市場の見込みが高いほど、オプションの値段は高くなります。この見込みを数値化したものがインプライド・ボラティリティです。
同じ株でも、受け取れるプレミアムは局面によって違う。だから、毎回すべての株にコールを売るのではなく、売る銘柄と量を選ぶという考え方です。
実際の建玉を、株数まで確認する
理屈だけでなく、実際にはどうなっているのでしょうか。
2026年9月9日表示の全保有明細では、30銘柄のうち9銘柄に、合計10本のコール建玉がありました。シェブロンだけ満期と権利行使価格の異なる2本があります。
ここで、コールを売っている銘柄の構成比を足すだけでは不十分です。その銘柄の全株数にコールを売っているとは限らないからです。
銘柄によって、カバーしている割合がかなり違う
計算は次のとおりです。
銘柄別カバー率=売建コール枚数×100株÷保有株数
コール1枚=100株として計算しました。
| 銘柄 | 保有株数 | コール枚数 | 対象株数 | 銘柄別カバー率 |
|---|---|---|---|---|
| MSFT | 991,236 | 500 | 50,000 | 5.0% |
| AAPL | 1,322,971 | 600 | 60,000 | 4.5% |
| CVX | 1,793,663 | 9,700 | 970,000 | 54.1% |
| AXP | 1,002,464 | 2,500 | 250,000 | 24.9% |
| MRK | 1,858,425 | 8,000 | 800,000 | 43.0% |
| TJX | 1,758,291 | 5,000 | 500,000 | 28.4% |
| WMT | 2,100,009 | 10,000 | 1,000,000 | 47.6% |
| MPC | 470,963 | 1,500 | 150,000 | 31.8% |
| VZ | 1,699,550 | 4,000 | 400,000 | 23.5% |
※2026年9月9日表示の明細から計算。CVXは2本の合計です。
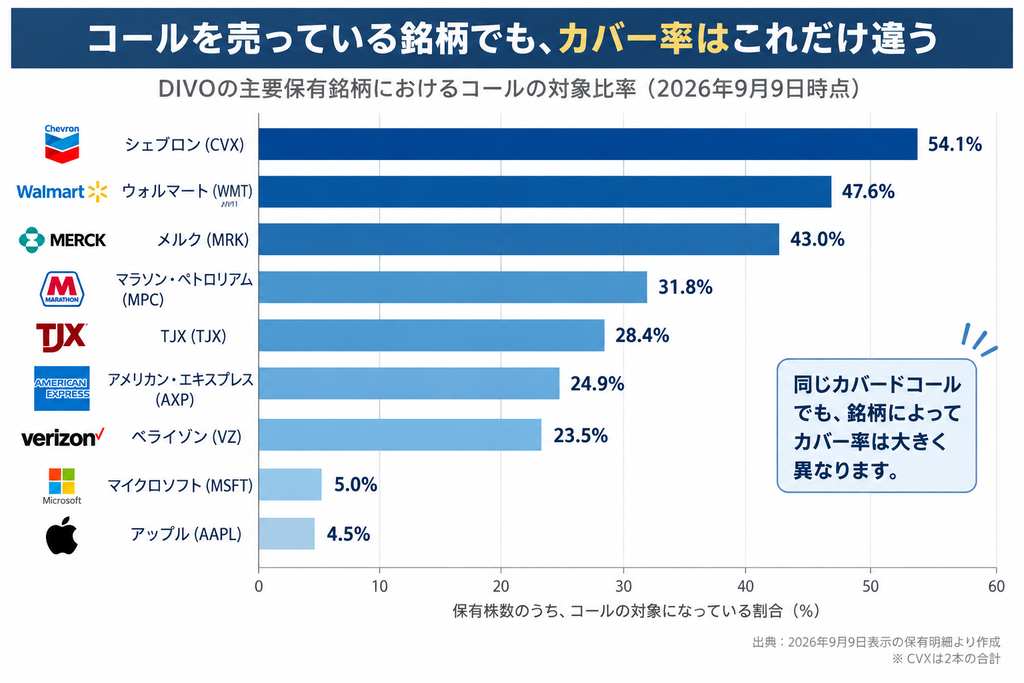
たとえばマイクロソフトは、991,236株に対してコール500枚。対象になるのは50,000株なので、カバー率は約5%です。
一方、シェブロンは1,793,663株に対して合計9,700枚。970,000株、約54%をカバーしています。
どちらも「コールを売っている銘柄」ですが、中身はかなり違います。今回のマイクロソフトとアップルは保有株の約95%に個別株コールがなく、シェブロン、ウォルマート、メルクでは、保有株の4〜5割程度をオプション収入の対象にしています。
DIVO全体では、どのくらいコールを売っているのか
対象9銘柄の構成比を足すと約33%ですが、各銘柄の全株数に売っているわけではありません。実際にコールの対象となる株数を金額に換算すると、合計約6.98億ドル。純資産約78.79億ドルに対し、概算で約9%でした。
計算は「コール枚数×100株×株価」を銘柄ごとに合計して、純資産総額で割っています。株価には、保有明細の評価額を株数で割った単価を使いました。
※2026年9月9日表示の資料から計算。保有明細の評価額合計と公式の純資産額に差があるため、概算です。
公式の8月運用報告でも、月末のカバー率は約7.5%でした。「通常20〜30%」と説明されていても、そこまで売らない時期があるわけです。
この約9%は、コールの対象となっている株式の割合です。下落を9%防げる、という意味ではありません。
本当に5〜6%高い権利行使価格なのか
次は、株価と権利行使価格を比べます。
権利行使価格との差=(権利行使価格÷株価−1)×100
プラスなら現在の評価単価より高いOTM、マイナスなら低いITMです。株価は前の計算と同じ、保有明細から逆算した概算評価単価です。
| 銘柄 | 満期 | 概算株価(ドル) | 権利行使価格(ドル) | 株価との差 | 当該建玉のカバー率 |
|---|---|---|---|---|---|
| MSFT | 09/18 | 493.95 | 500 | +1.2% | 5.0% |
| AAPL | 09/18 | 316.22 | 310 | -2.0% | 4.5% |
| CVX | 09/11 | 209.80 | 215 | +2.5% | 50.2% |
| CVX | 09/18 | 209.80 | 205 | -2.3% | 3.9% |
| AXP | 09/18 | 326.10 | 340 | +4.3% | 24.9% |
| MRK | 09/18 | 148.46 | 165 | +11.1% | 43.0% |
| TJX | 09/18 | 128.92 | 120 | -6.9% | 28.4% |
| WMT | 09/25 | 106.05 | 110 | +3.7% | 47.6% |
| MPC | 09/18 | 397.77 | 370 | -7.0% | 31.8% |
| VZ | 09/18 | 50.41 | 48 | -4.8% | 23.5% |
※2026年9月9日表示の保有明細から計算。満期はすべて2026年。CVXは2行合計で約54.1%をカバーしています。
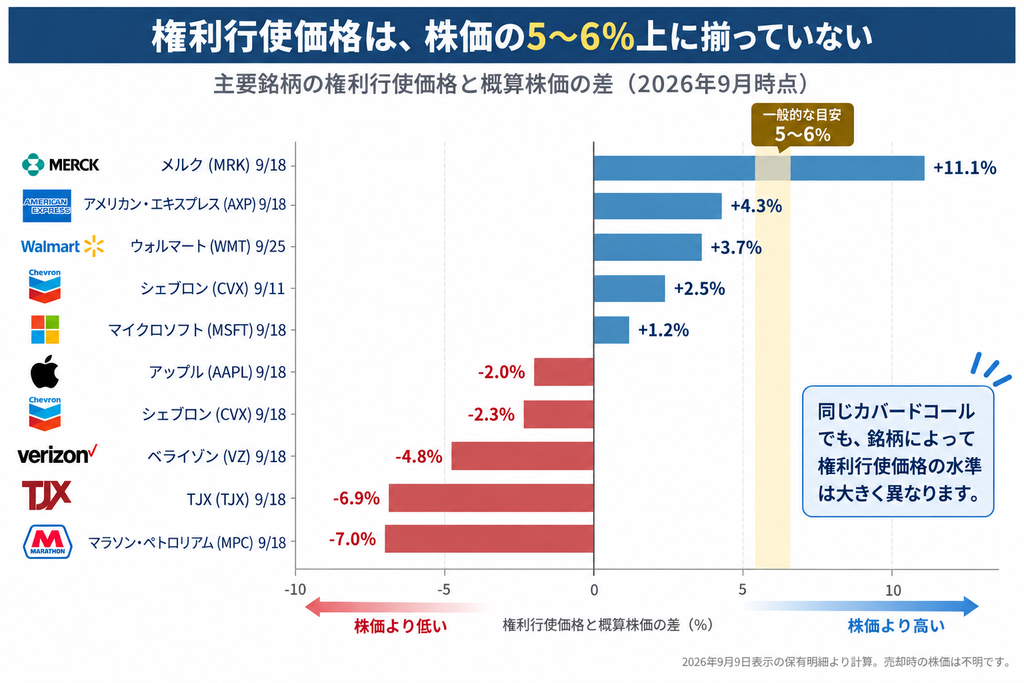
現在の株価と比べると、5〜6%高い位置に揃ってはいません。メルクは約11%高い一方、アップルなどは権利行使価格を株価が上回っています。
ただし、売った後に株価が動いた可能性があるため、これだけで運用方針から外れたとは判断できません。売却時の株価までは今回の資料では確認できませんでした。
コールを売っていない銘柄にも、運用の違いが出る
今回、上位銘柄ではキャタピラー、ビザ、ゴールドマン・サックス、JPモルガン、アムジェン、エヌビディアに個別株コールがありませんでした。
上位のマイクロソフトとアップルも、先ほどのとおりカバー率は約5%です。今回の建玉を見る限り、これらの銘柄には値上がりを取り込む余地が大きく残っています。
ただし、「成長株には売らず、配当株にだけ売る」とまで単純化はできません。
金融ではアメリカン・エキスプレスに売り、ビザやJPモルガンには売っていない。ヘルスケアではメルクに売り、アムジェンには売っていない。生活必需品でもウォルマートには売り、コカ・コーラには売っていません。
この時点では、銘柄を成長株・ディフェンシブ株といった大きな分類だけで分けるより、銘柄ごとの株価やオプション条件を見て量を調整している、と考えることができます。ただし、運用者が個々の売買理由を説明しているわけではなく、今回の保有状況からの推測です。
分配金の実績と、利回りの読み方
増える年もあれば、減る年もある
| 年 | 年間分配金(ドル) | 補足 |
|---|---|---|
| 2017 | 1.110 | — |
| 2018 | 1.407 | 7月から毎月分配 |
| 2019 | 2.506 | 別建ての長期売却益分配0.859ドルを含む |
| 2020 | 1.606 | — |
| 2021 | 1.827 | — |
| 2022 | 1.708 | — |
| 2023 | 1.708 | — |
| 2024 | 1.901 | — |
| 2025 | 2.866 | 12月に大きな分配あり |
| 2026 | 1.479 | 1〜8月のみ |
※公式分配履歴を、権利落ち日の年で集計。1口当たり・税引前。表示は小数点以下3桁に丸めています。2026年は途中経過です。
※2019年の0.859ドルは、Amplify公式ページの「Distributions」で年を「2019」に切り替えると確認できます。「Long-Term Capital Gain」の注記があり、権利落ち日は2019年12月30日、支払日は2020年1月2日です。同じ権利落ち日に月次分配0.145ドルも出ているため、12月は2行に分かれて表示されます。
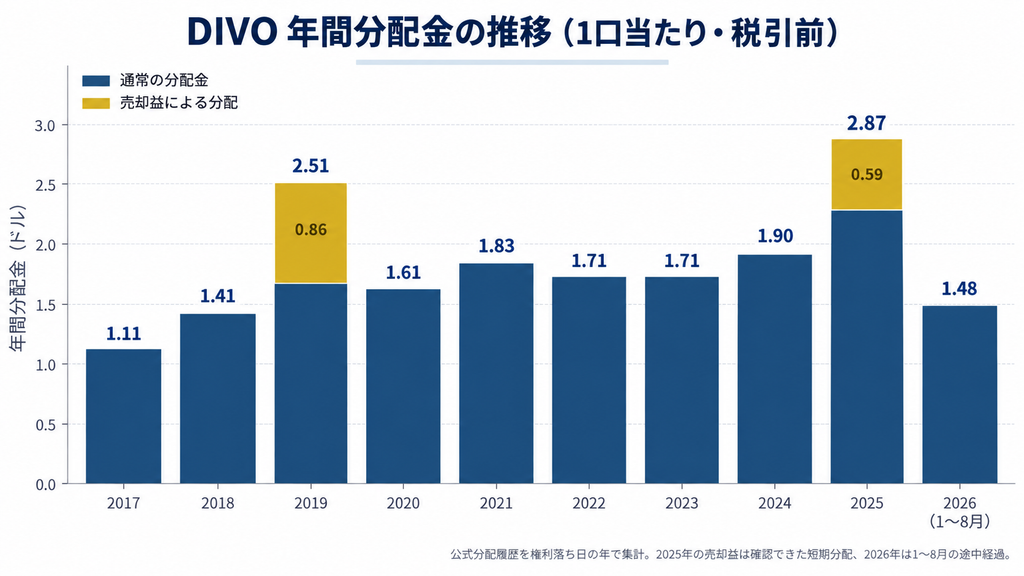
年間分配金は長い目では増えていますが、2022年には減り、2023年はほぼ横ばいでした。「毎年必ず増える商品」ではない、という点は押さえておいたほうがいいと思います。
また、2019年と2025年には売却益による分配が含まれるため、金額の大きさだけで増配を評価しないほうがよさそうです。
利回りは3つの数字で確認する
2025年12月の分配は約0.953ドル。このうち約0.587ドルが短期の売却益に基づく分配で、残りが配当などの収入に基づく分配でした。Amplifyの確定資料で確認できます。
この大きな分配の影響を見るため、利回りを次の3通りで計算しました。
| 計算方法 | 分配金額(ドル) | 利回り |
|---|---|---|
| 過去12か月の分配金合計÷株価 | 3.005 | 約6.3% |
| 上記から2025年12月の短期売却益分を除いた参考値÷株価 | 2.418 | 約5.1% |
| 直近月の分配金×12÷株価 | 年換算2.336 | 約4.9% |
※過去12か月は2025年9月〜2026年8月。株価はすべて2026年9月9日終値47.73ドル、直近月は2026年8月分です。計算には丸め前の金額を使用しています。
2行目は12月分の全額ではなく、短期売却益として確認できた約0.587ドルだけを除いています。ほかの売却益分配は含むため、「通常分配だけの利回り」ではありません。
過去の実績では約6.3%ですが、直近月の分配が続くと仮定すれば約4.9%。生活費に組み込むなら、過去12か月の高い数字だけを見込まず、月々の分配も確認したいところです。いずれも今後の分配額を保証する数字ではありません。
株価だけでなく、分配金を含めたリターンを見る
DIVOの2026年9月9日終値は47.73ドルです。市場価格の履歴でも確認できます。
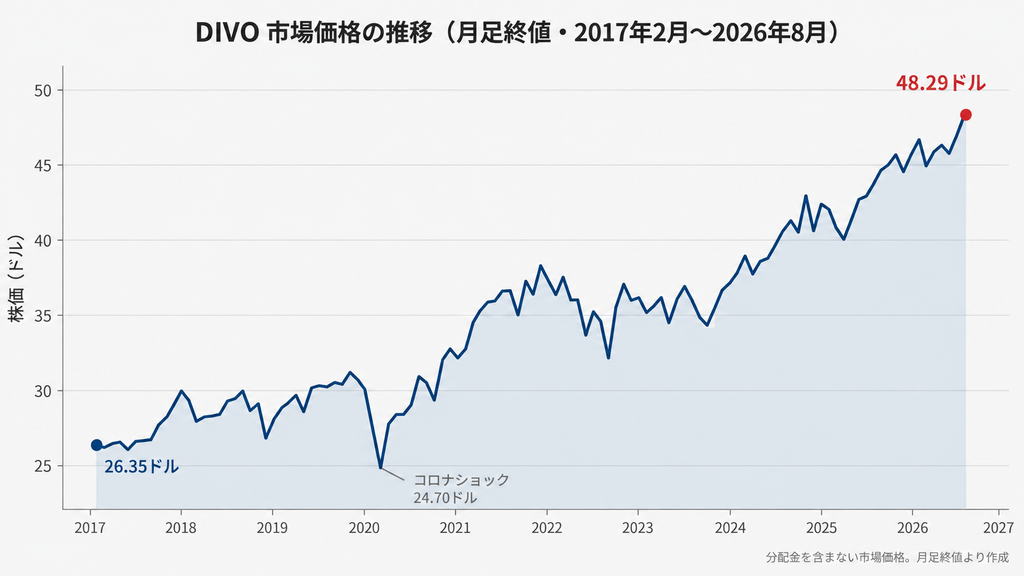
ただ、現在の株価を見ただけでは、途中で受け取った分配金が抜け落ちます。一方、分配調整済みの株価に分配金を足すと、二重に数えることになります。
設定来・3年・5年は、公式のトータルリターンで確認
以下は2026年8月31日までの公式実績です。市場価格ベースのトータルリターンを使い、分配金再投資なしの計算とは区別します。
| 期間 | 年率リターン | 累積リターン |
|---|---|---|
| 直近3年 | 16.5% | 約58.2% |
| 直近5年 | 11.3% | 約70.9% |
| 設定来(2016年12月13日起点) | 12.9% | 225.1% |
※分配金再投資を含む税引前の公式成績。3年・5年の累積値は表示を丸める前の公表年率から「(1+年率)^年数−1」で換算した概算です。設定来累積は公式公表値。年率表示の丸めによる誤差があります。これらに分配金をさらに足すことはしません。
比較の目安として、同じ公式表のS&P500配当込み指数は、3年年率21.0%、5年年率12.8%、設定来累積297.0%でした。
この期間のDIVOは、分配金込みでは資産を増やしています。一方、S&P500配当込み指数を上回ったわけではありません。両者は銘柄構成も違うため、差をすべてコール売りの影響とすることもできません。
分配金を生活費に使う場合は再投資しないため、この表とは結果が異なります。また、日本円での受取額には税金と為替の影響があります。
※設定来・3年・5年の市場株価と受取分配金を分けた「再投資なし」の計算は、今回必要な価格データを揃えられなかったため掲載していません。
数字から見るDIVOの設計思想
ここまで確認すると、DIVOは「高い分配金を出すために、持ち株全体の上値を売る」という作りではないことが分かります。
まず、配当と利益の成長を見込む株を持つ。そのうえで、一部の銘柄の一部の株数にコールを売り、インカムを加える。今回のマイクロソフト約5%、シェブロン約54%という違いには、その調整の幅が表れています。
目標とするグロス収入は、配当から年2〜3%、オプションプレミアムから年2〜4%と公式資料にあります。ただし、これは経費控除前の収入の目安で、投資家への分配利回り4〜7%を保証するものではありません。オプションの買い戻し損益や株価の変動もあるため、受取プレミアムと最終利益も別です。
コールを少なくすれば、対象株の上値を残しやすくなる反面、追加のプレミアム収入を得る機会は減ります。多くすれば、その逆になります。さらに、どの株を持つかという判断も成績を左右します。
同じCWPのQDVOとは、土台が違う
同じCWPが戦略を担当するQDVOは、成長株を厚く持ち、個別株に加えて株価指数にもコールを売ります。DIVOは配当株を土台に、個別株ごとにコールを調整します。
同じ日付で比べると、情報技術の比率はDIVOが約17.1%、QDVOが約49.9%でした(2026年6月末)。QDVOと基準日を揃えるため、ここでは公式ページの6月末の数値を使っています。先ほどのセクター表(8月末)とは基準日が異なります。この差を見るだけでも、値動きの土台が違うことが分かります。QDVOのデータは公式ページで確認できます。
詳しい中身は、QDVOの分析記事にまとめています。
DIVOを検討するとしたら、分配金を受け取りたいけれど、株式の値上がりも残したい人。成長株に大きく寄せるより、金融やヘルスケア、生活必需品も含む配当株を土台にしたい人です。
ただし、「値上がり余地を残す」ことと「実際によく上がる」ことは別です。コールを売っていない株も下がりますし、銘柄選択が外れることもあります。
買う前に、ここは割り切る必要がある
経費率は年0.56%。個別株を選び、裁量でオプションを売る運用の費用として、成績と合わせて判断したいところです。
一方で、裁量運用である以上、運用者の判断が外れれば結果に直結します。全保有明細は見られても、売却時の株価や受取プレミアムまで揃わなければ、個々のオプション取引の良し悪しは検証できません。
株式の下落も避けられません。公式の要約目論見書では、2020年1〜3月の四半期リターンはマイナス17.4%でした。これは最大下落率ではなく四半期の成績ですが、カバードコールでも大きく下がりうることは分かります。30銘柄あるからといって、市場全体と同じ分散が得られるわけでもありません。
米国税務上、分配金の一部がROC(資本の払い戻し)に分類される場合もあります。ただし、その分類だけで日本でも非課税になるとは判断できません。日本居住者が国内証券会社で保有する場合の処理は、証券会社の分配金明細や案内で確認します。
たごさくの結論
商品としては素直に面白いと思います。ただ、私自身が今これを買うかというと、現状は買わないという結論です。理由は2つあります。
理由1:FIRE後は、税金と管理の手間も含めて選びたい
米国ETFを直接持つ場合、外国で引かれた税について、確定申告で外国税額控除を検討する場面があります。ただし控除には限度額があり、必ず全額を取り戻せるわけではありません。詳しくは国税庁の説明で確認できます。
私が目指しているのは、労働収入をかなり絞ったバリスタFIREです。税引後の受取額に加えて、申告や管理の手間も含めて商品を選びたいと思っています。
国内投信を使えば税負担がすべて消えるわけではありませんが、今の私には、すでに保有している国内投信を中心に管理するほうが付き合いやすいという判断です。
理由2:インカムと成長の役割は、楽天JEPQで持っている
DIVOの「分配金を受け取りながら、株式の成長も取り込む」という考え方には納得できます。ただ、この役割自体は、私が保有している楽天JEPQにも期待しているものです。
もちろん、DIVOとJEPQは同じ中身ではありません。銘柄構成、値動き、分配水準、オプションの組み方が違うので、完全な代替商品とは考えていません。
利回りの水準も、値動きの荒さも、DIVOとは違います。ただ、私の資産全体の中では、インカムと成長を組み合わせる役割をすでに持っている。であれば、DIVOを追加して何を変えたいのかがはっきりするまでは、買い増さないということです。
今回、株数まで追ってみて分かったのは、DIVOの「一部にコールを売る」は、銘柄を選ぶだけでなく、その銘柄の何割に売るかまで調整する運用だということでした。
私が今後も確認したいのは、分配利回りの高さより、この調整が値上がりと分配金の両方にどうつながったかです。自分の生活費に必要なインカムと、残したい成長余地。そのバランスに合うかどうかで判断していきたいと思います。
免責事項:この記事は情報提供を目的としており、特定の投資を推奨するものではありません。投資判断はご自身の責任でお願いします。
コメント